9月乘用车零售数据出炉,一组比销量榜单更具行业标志性的信号浮出水面,那便是BBA三大豪华品牌的主力车型,首次集体失守月销万辆关口。
在我看来,这绝非一次寻常的市场波动,而是一道清晰的时代分野,一个由德系豪华品牌主导了三十年的价值叙事,正在中国市场翻篇。
但比起复述这个事实,我们不如深入拆解这场变局的底层逻辑,毕竟BBA失去的从来不是销量规模,而是中国豪华车市场的价值定义权与定价主导权。
别再用“新能源抢市场”偷懒了
相信看到这个结果,大多数人的第一反应是:经济下行,大家没钱了,加上新能源把客户抢走了。
这个解释听起来顺,但经不起数据推敲。先从经济下行来说,今年上半年40万元以上的价格带卖了43万辆,同比还微增1%,是当期唯一保持正增长的价格带。
换句话说,高端需求并没有消失,只是换了供给方。
这就是问题的关键,不是中国消费者不买豪华车了,而是他们不再默认“豪华= BBA”。
那供给方换成谁了?其实拆开豪华品牌的市场格局也很容易看出,我愿将其形容成三股很具体的力量。
第一股是完成品牌向上突破的规模化新势力,今年上半年,特斯拉在华上险23.9万辆,成交均价约26.9万元,规模已经超过BBA中的任何一家;蔚来三季度在华销量11.16万辆(含乐道),首次单季度同时超过宝马、奔驰和奥迪,这意味着在30万级主流豪华价格带,外资品牌的规模壁垒已被彻底击穿。
第二股是把“智能”写进产品定义的玩家。9月,特斯拉Model Y单车型零售50359辆,鸿蒙智行37490辆,小米汽车40015辆。请注意这些数字的价格含义,Model Y的成交均价接近27万,鸿蒙智行的主力在40万以上。
它们并非靠低价挤占市场,而是用智驾、座舱、800V 高压平台等智能体验重新定义了"豪华配置"的标准。
第三股是带着流量和生态入口进场的新物种,它们改变的不是产品,而是用户进店之前的那段决策路径。过去消费者先看品牌、再看4S店;今天很多人先在手机里看完测评、对比智驾、刷完生态体验,最后才决定要不要进店。
三者共同指向一个结论:中国豪华车市场的定义权,正在从慕尼黑、斯图加特、英戈尔施塔特,转向深圳、合肥、北京亦庄。
毕竟过去豪华的标准由德系三大品牌的百年历史、机械素质与品牌叙事共同锚定;今天,用户判断一台车是否"值这个价"的核心标尺,已经换成了智驾能力、座舱体验、迭代速度与生态兼容性。
降价为什么救不了BBA
面对销量下滑,BBA 并非没有动作。2026年初,宝马一次性对31款车型调整价格,奔驰与奥迪也调整价格体系,开始大幅降价,如3系、C级、A4L的起售价下探至20万元价格带。
结果呢?在终端折扣维持23%至28%的情况下,销量依然下滑20%至27%。
降价失效,说明问题从来不在“贵”这个字上,而在价格背后那个锚,消费者已经不认为这台车值这个价了。这是我看到的最危险的信号:价格是可以调整的变量,价值锚不是。
我还观察到一个更隐蔽的连锁反应,当一台新车的终端折扣长期维持在25%上下,它的二手车残值体系必然崩塌;而“保值率”恰恰是过去二十年BBA说服理性买家,企业主、个体经营者、需要兼顾商务与家用的中产,最有效的那张牌。
用折扣换来的短期销量,实际上是在透支品牌最值钱的长期资产。折扣率越高,二手车商收车越谨慎,残值越低,新车越要靠更大的折扣卖出去。这是一个会自我加强的循环。
反过来看特斯拉,以约26.9万元的成交均价、相对克制的终端折扣切入BBA的价格腹地,规模反而超过了BBA。这个对比很刺眼,一家公司靠“价格确定”建立信任,另一家靠“高标价、高折扣”维持体面,而后者的体面正在失效。
我的看法是,BBA现在面对的不是“要不要降价”的问题,而是“降价之后拿什么重建价值”的问题。如果价值锚不重建,降价只是止痛药,不是解药。
代差不在硬件,在迭代节奏
燃油车时代的护城河是发动机、变速箱、底盘调校和品牌史。这些东西的共同特点是:需要时间沉淀,而沉淀本身就是壁垒。
如今,竞争的基本单位变了。过去是“产品周期”,一款车卖六到八年,中期改款一次;现在是“软件周期”,一个季度一次OTA,一年两次大版本。
BBA那种“多年才完成一次大改款”的工程节奏,在燃油车时代叫踏实,在今天叫迟钝。
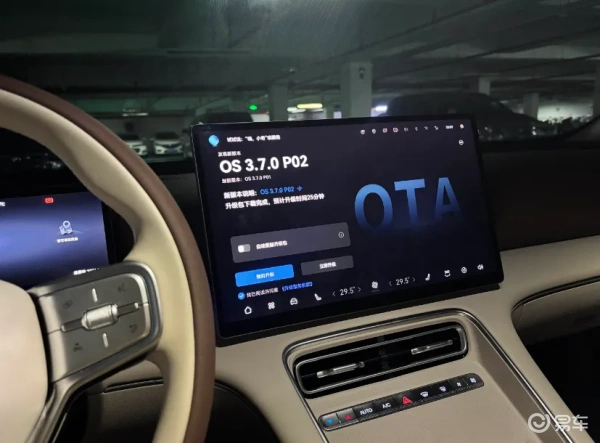
当800V、城市NOA、主动悬架在国产高端车型上成为标配,而BBA的燃油主力车型仍在用五六年前的电子电气架构,产品体验的代差就不再是靠一个车标能弥合的。
所以我认为,BBA在中国最该补的课不是电动化本身,而是组织和决策链,一款车上市之后的体验还能不能被持续改写,取决于软件团队有没有权力在三个月内推一次改版。这是跨国公司总部与中国区之间最难解决的那道题。
BBA手里还剩什么牌
必须承认,BBA不是没有自救,而且这一轮自救的力度,几乎是破釜沉舟。
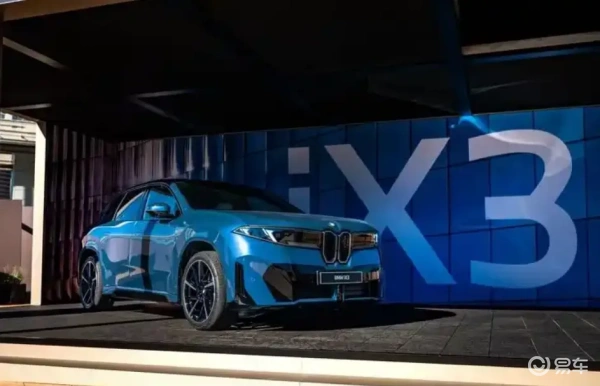
产品本土化是真金白银的:宝马沈阳基地落地新世代纯电平台,配套的第六代大圆柱电池工厂投产,第六代电驱三大核心部件实现国内生产,新世代iX3长轴距版专为中国市场开发。
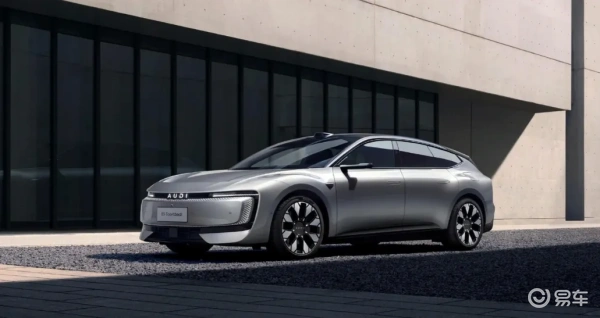
奥迪与上汽合作的AUDI品牌已经推向市场,并在中国设立新的研发中心;奔驰推出全新电动平台,首款车已上市,同时与国内智能驾驶公司深化合作。
Momenta的智驾方案、华为的智能座舱、宁德时代的电池,这些针对中国市场的调整不是姿态,是实打实的投入。
战略层面也开始务实:奥迪已撤回原定2033年停止研发和销售内燃机汽车的计划,奔驰不再坚持2030年前在主要市场全面转向纯电,宝马新任全球CEO甚至公开表示,不再坚持每一款车型都做全球车型,未来在华生产车型的零部件将优先在中国采购。
我把这些动作概括成一句话,BBA终于承认,中国市场的产品定义权不在自己手里。承认这一点,是真正自救的起点。
最后说一句可能被误读的话,BBA在中国市场的辉煌确实一去不复返了,但这不等于BBA会失败。汽车是一门全球生意,BBA在北美、欧洲及其他市场的利润基本盘仍在,中国市场的经验反而会成为它们全球转型成本最低的试验场。
9月新能源乘用车出口55.8万辆、同比增长163.5%,自主品牌出口81.2万辆、同比增长75%,合资与豪华品牌出口10.5万辆、同比增长62%,出海正在成为整个行业的核心增长支柱,BBA未必缺席下一程。
真正翻篇的,是那个“挂个德系车标就能定价”的时代。这句话不是在唱衰BBA,它是在陈述一个已经发生的事实。